같은 대출이라도 상환 방식에 따라 매달 내는 돈과 총이자가 크게 달라집니다. 아래 대출이자 계산기에 원금·금리·기간을 넣으면 원리금균등 · 원금균등 · 만기일시 세 방식을 한눈에 비교할 수 있습니다. 월 상환표와 총이자까지 바로 확인하세요.
대출이자 계산기
원리금균등 · 원금균등 · 만기일시 동시 비교
(광고·여백)
상환 방식 3가지, 뭐가 다를까
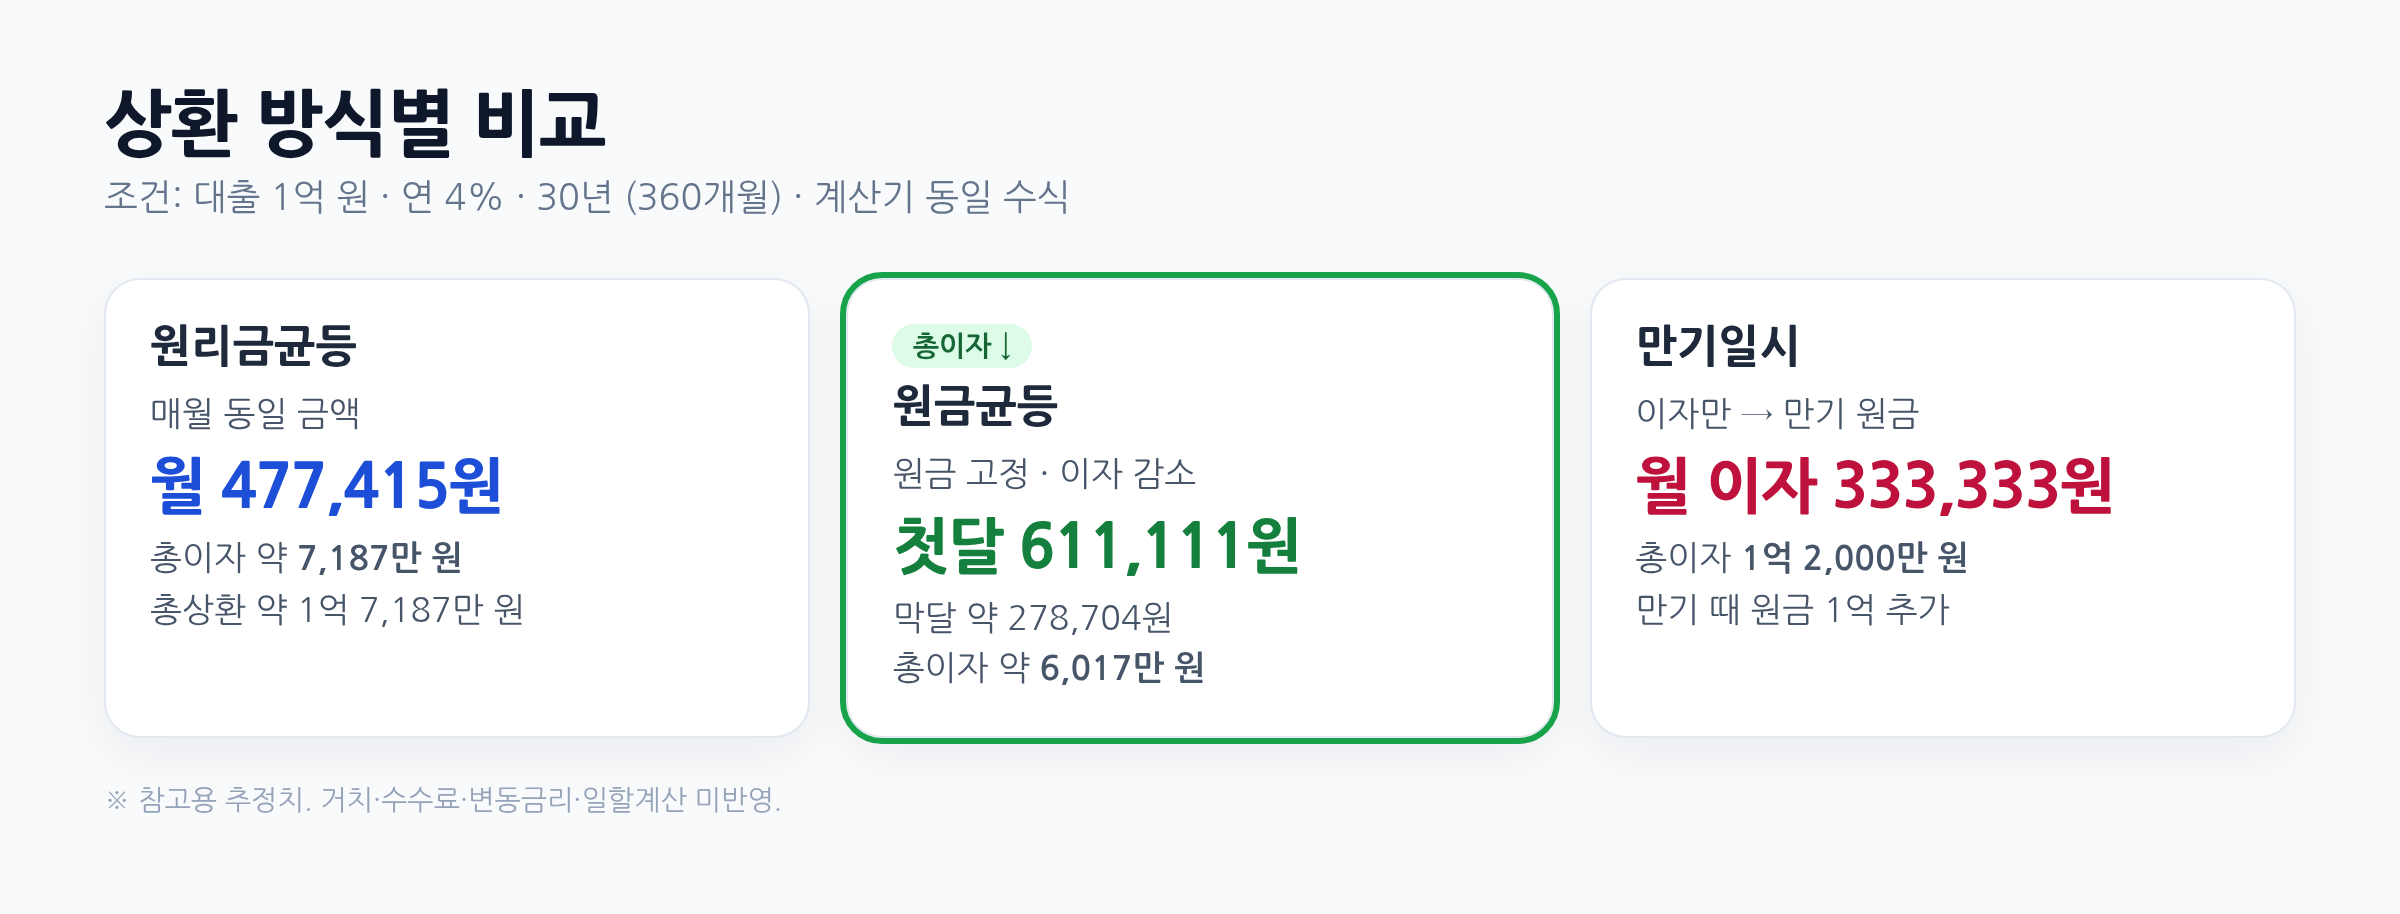
원리금균등은 매달 같은 금액(원금+이자)을 냅니다. 초반에는 이자 비중이 크고, 뒤로 갈수록 원금 비중이 커집니다. 월급처럼 고정 지출이 있는 직장인·자영업자에게 가장 익숙한 방식입니다.
원금균등은 매달 갚는 원금이 같습니다. 잔액이 줄어들수록 이자가 줄어 총이자가 보통 가장 적습니다. 대신 첫 달 부담이 가장 큽니다.
만기일시는 기간 동안 이자만 내고, 만기에 원금 전액을 한 번에 갚습니다. 월 부담은 가장 가볍지만 총이자는 가장 크고, 만기에 목돈이 필요합니다.
계산 공식 (참고)
- 월이율 r = 연이율 ÷ 12 ÷ 100, 개월 수 n, 원금 P
- 원리금균등 월상환액 = P × r × (1+r)^n ÷ ((1+r)^n − 1)
- 원금균등: 월원금 = P÷n, 월이자 = 잔액×r
- 만기일시: 매월 이자 = P×r, 마지막 회차에 원금 추가
(광고·여백)
직접 계산해 본 예시 (1억 · 연 4% · 30년)
위 계산기 기본값과 같은 조건입니다. 반올림 기준으로 보면 대략 이렇게 나옵니다.
- 원리금균등: 월 약 477,415원, 총이자 약 7,187만 원대
- 원금균등: 첫 달 약 611,111원 → 점점 감소, 총이자는 원리금균등보다 적음
- 만기일시: 매월 이자 약 333,333원, 총이자 약 1억 2,000만 원, 만기에 원금 1억 추가
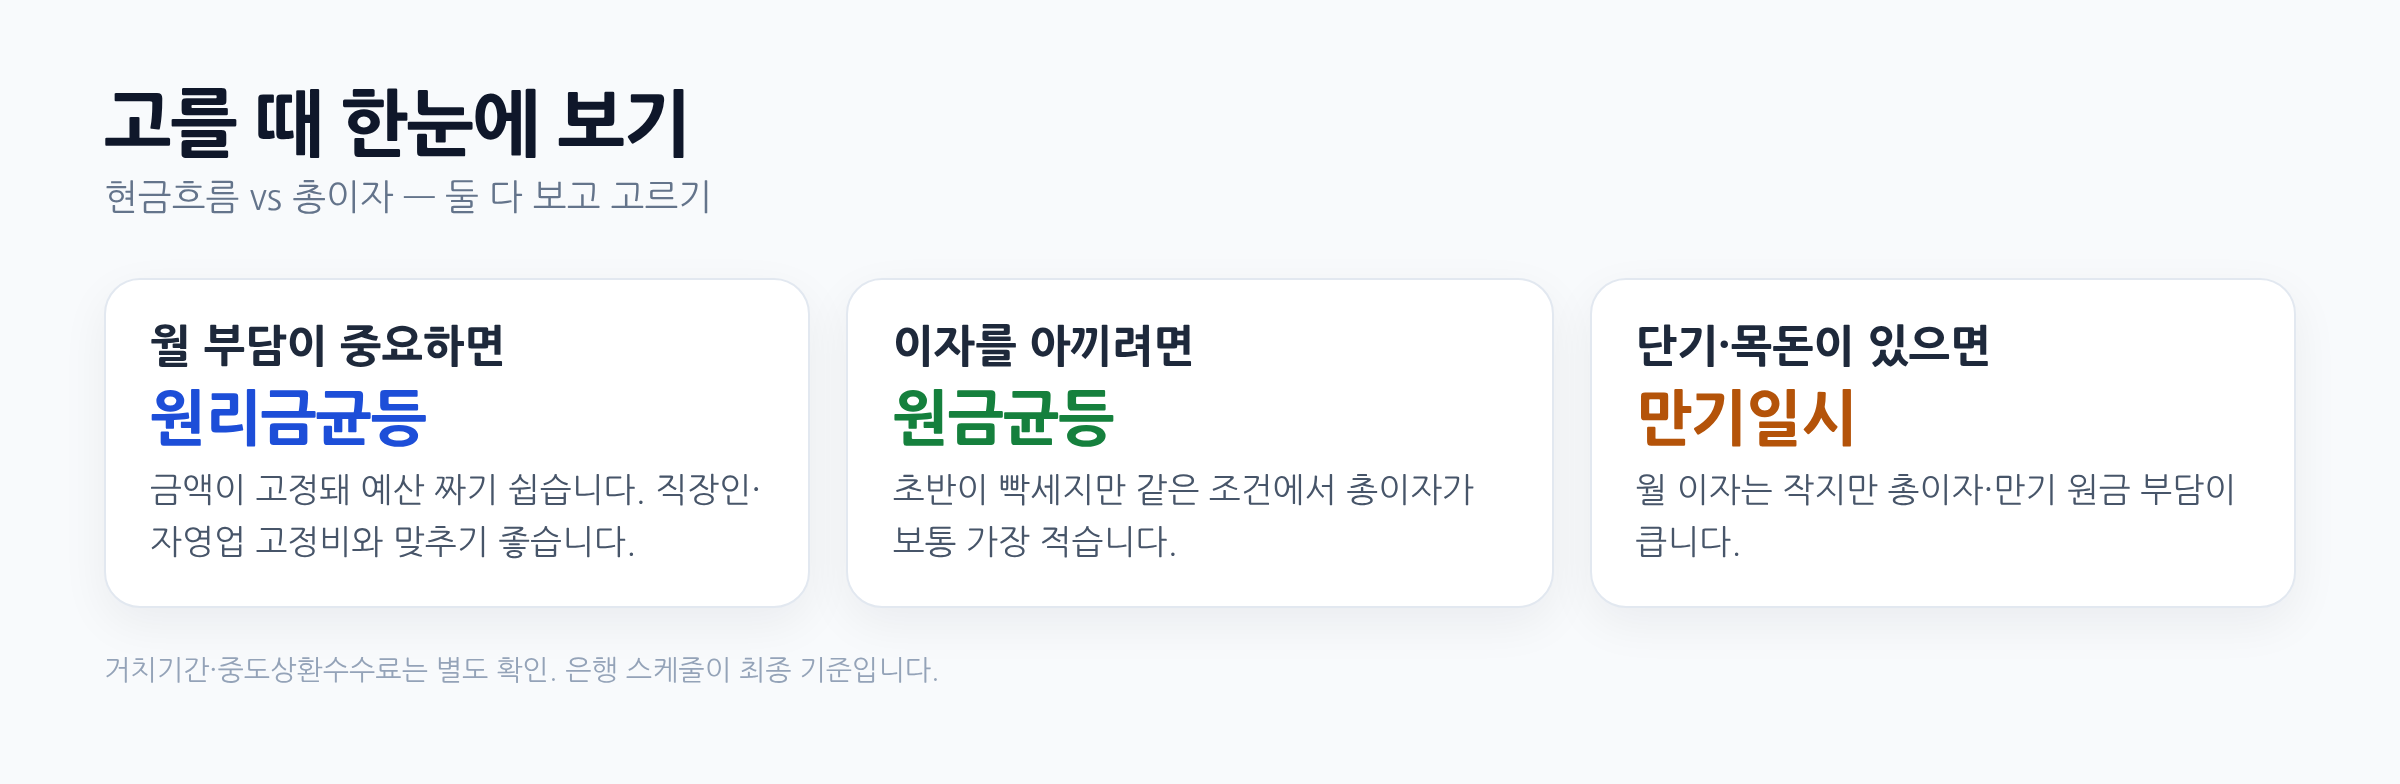
같은 1억이라도 “매달 현금흐름”을 보느냐, “평생 내는 이자”를 보느냐에 따라 선택이 갈립니다. 당장 월 부담이 빡세면 원리금균등, 초기에 여유 있고 이자를 아끼고 싶으면 원금균등, 단기·만기 때 목돈이 확실하면 만기일시를 검토하는 식입니다.
고를 때 체크할 것
- 거치기간이 있으면 그동안 원금이 안 줄어 총이자가 늘어납니다. 이 계산기는 거치를 넣지 않으니, 거치 후 남은 상환 기간으로 따로 넣어 보세요.
- 변동금리면 금리가 오를 때 월 부담·총이자가 같이 올라갑니다. 스트레스 DSR처럼 “가산금리”를 가정해 보는 것도 도움이 됩니다.
- 중도상환·수수료·인지세·보증료는 별도입니다. 은행 상환 스케줄이 최종 기준입니다.
자영업·월급 통장 기준으로 고르는 팁
요식업처럼 매출이 들쑥날쑥한 달에는 원리금균등이 심리적으로 편합니다. “이번 달도 같은 금액”이라는 고정값이 있으면 인건비·임대료 옆에 대출 칸을 딱 정해 둘 수 있거든요. 반대로 성수기에 현금이 몰리고 비수기가 뻔히 보이는 업종이라면, 성수기에 원금을 더 깎는 쪽으로 중도상환을 병행하는 전략도 있습니다. 다만 중도상환수수료 기간(보통 실행 후 3년 안팎)은 약관을 꼭 확인하세요.
직장인 고정급이면 원금균등의 초반 부담을 감당할 수 있을 때만 총이자 절감을 노리는 편이 안전합니다. “이자를 아끼려고 골랐는데 첫 1년이 너무 빡세다”면 생활이 먼저 무너집니다. 계산기에서 첫 달 상환액과 총이자를 나란히 보고, 통장에 남는 생활비를 기준으로 고르세요.
금리 1%p, 기간 10년이 바꾸면
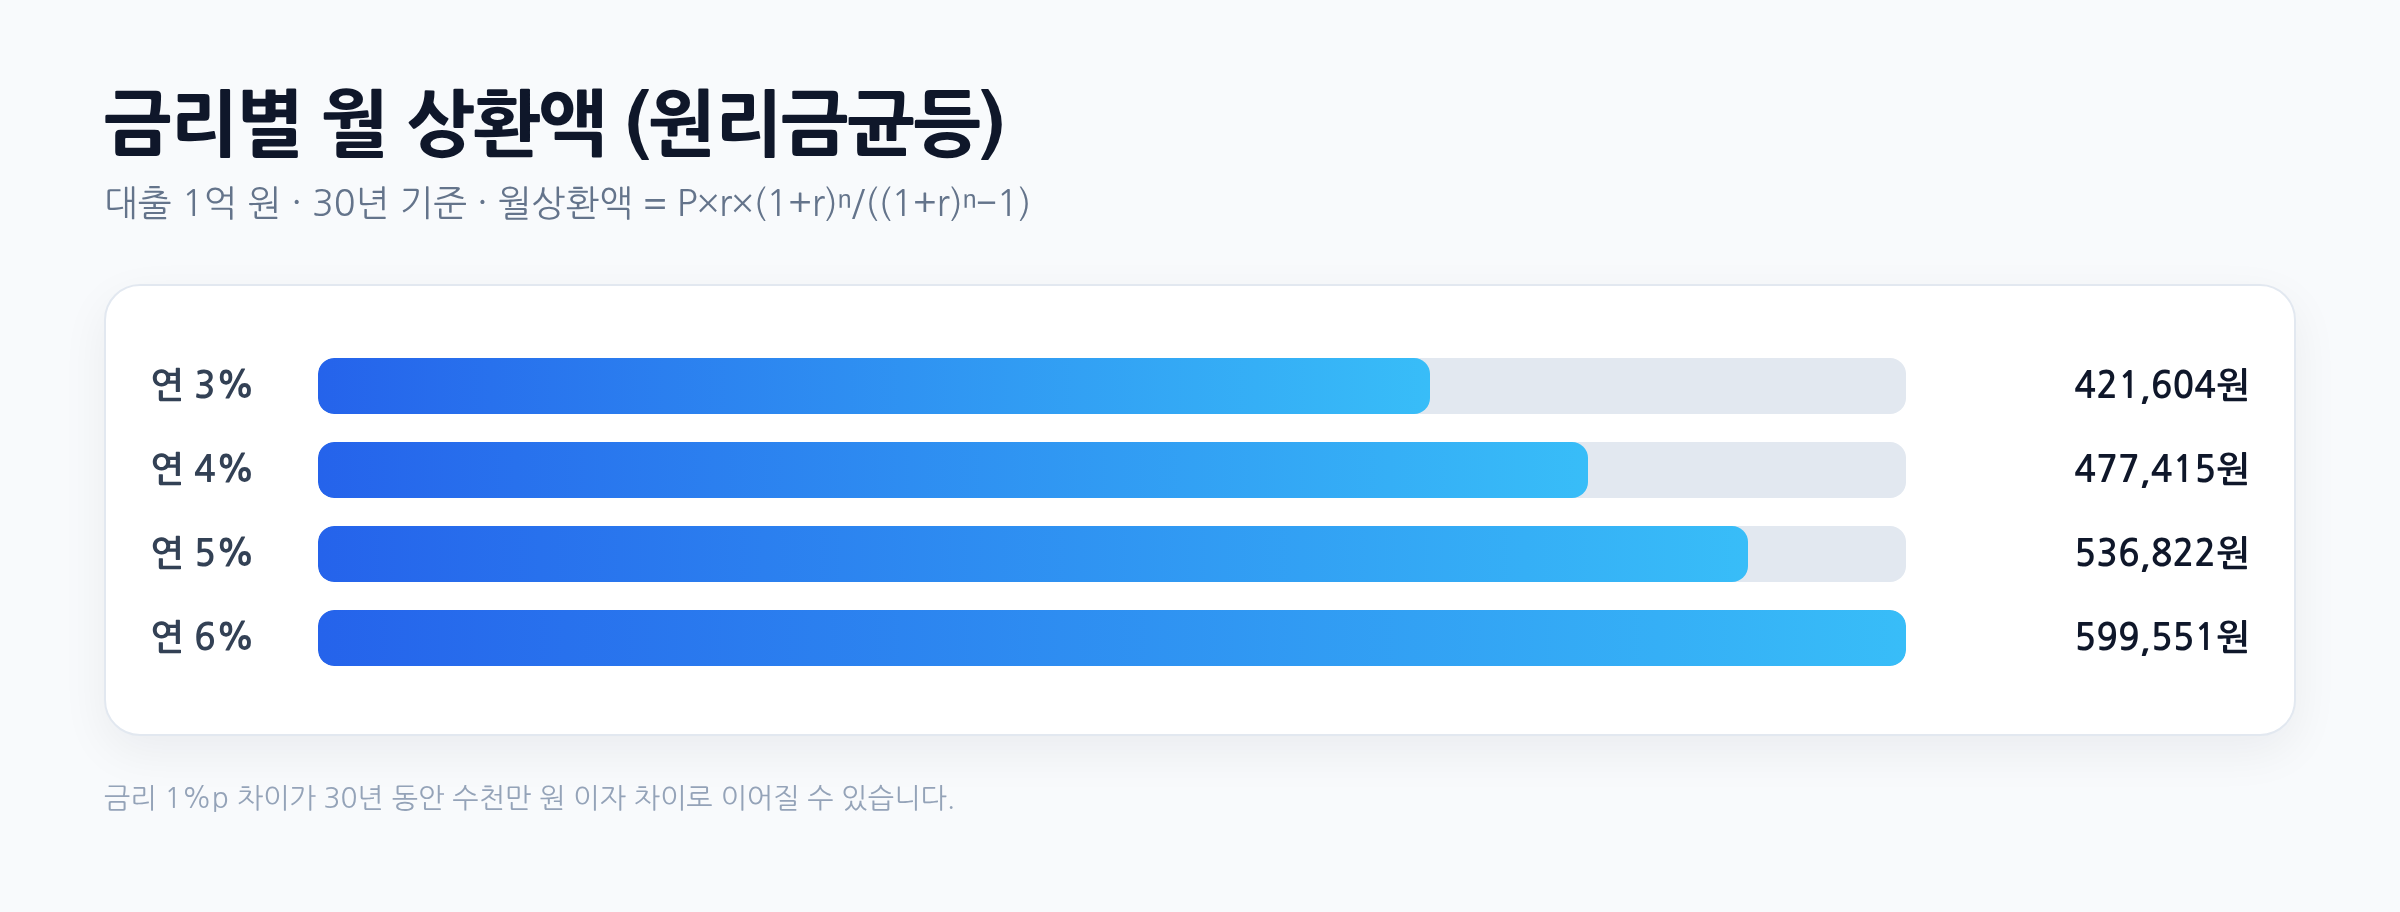
같은 1억·원리금균등이라도 금리가 오르면 월 상환액과 총이자가 같이 뜁니다. 대략적인 감각만 잡아 보면, 연 3%·30년은 월 약 42만 원대, 연 4%·30년은 월 약 47.7만 원, 연 5%·30년은 월 약 53.7만 원 수준입니다(위 공식·반올림 기준). 금리 1%p가 “커피값”이 아니라 30년으로 치면 수천만 원 차이로 벌어질 수 있습니다.
기간을 30년에서 20년·10년으로 줄이면 월 부담은 늘지만 총이자는 확 줄어듭니다. “최대한 오래”가 항상 정답은 아닙니다. 여유 자금이 생기면 기간을 줄이거나 중도상환으로 원금을 앞당기는 쪽이, 만기일시를 고집하는 것보다 이자를 덜 내는 경우가 많습니다.
이 계산기에 넣지 않은 것
- 거치기간(이자만 내는 구간)
- 중도상환수수료·인지세·보증료·보험료
- 우대금리 적용·해지, 변동금리 재산정
- 은행별 원 단위 절사·일할계산
그래서 은행 앱·약정서 숫자와 수십 원~수백 원, 때로는 더 차이가 날 수 있습니다. 큰 의사결정 전에는 반드시 해당 금융기관의 상환 스케줄로 다시 확인하세요. 한도 자체가 궁금하면 DSR·소득 기준이 먼저입니다.
자주 묻는 질문
Q. 어떤 방식이 제일 유리한가요?
총이자만 보면 보통 원금균등이 유리하고, 매달 금액이 일정한 원리금균등이 생활 설계에 편합니다. 만기일시는 월 부담은 작지만 총이자·만기 원금 부담이 큽니다.
Q. 은행 앱 숫자와 왜 조금 다른가요?
일할계산, 납부일, 원 단위 절사, 우대금리·변동 적용 시점 차이 때문입니다. 이 도구는 참고용 추정치입니다.
Q. 기간을 줄이면?
월 상환액은 늘지만 총이자는 크게 줄어드는 경우가 많습니다. 계산기에서 기간만 바꿔 비교해 보세요.
Q. 주담대 한도까지 보고 싶은데요?
한도는 DSR·LTV·소득 인정 방식에 따라 달라집니다. 같은 블로그의 스트레스 DSR 대출 한도 계산기와 함께 보시면 됩니다.
면책: 본 글과 계산기는 교육·참고 목적이며 금융 권유나 개별 상담이 아닙니다. 실제 대출 조건은 해당 금융기관에서 확인하세요.
'오로지 정보 전달_ 홍익의 마음으로' 카테고리의 다른 글
| 서울시 청년이라면 알아야 할 '청년 문화 패스' 혜택 정리 (0) | 2024.03.31 |
|---|---|
| 미세먼지와 우리 건강: 알아두면 도움되는 지식 (0) | 2024.03.29 |
| 부산에서 만나는 뮤지컬의 세계: 스쿨오브락의 매력 (0) | 2024.03.27 |
| 2024년 4월, 토트넘 홋스퍼 FC와 함께하는 피파 경기 일정 (0) | 2024.03.27 |
| 봄의 메시지, 벚꽃: 2024년 전국 벚꽃 개화 시기 (0) | 2024.03.26 |


